歯科矯正のお金がない人へ|費用を抑える5つの方法と保険・控除の条件
歯並びを整えたいものの、調べてみると数十万円から百万円規模という費用に驚き、治療を諦めかけている方も少なくありません。
一般的な歯科矯正は健康保険が適用されない自由診療が中心となるため、費用は高額になる傾向があります。
しかし、支払い方法の工夫や公的制度の活用により、月々の負担を軽減しながら治療を開始できる選択肢が存在します。
デンタルローンや院内分割で月々の支払いを平準化する、治療法の選び方で総額を見直す、限られた条件での保険適用や医療費控除を確認するなど、活用できる手段は複数あります。
本記事では、費用を抑えるための具体的な方法を網羅しつつ、誤解されやすい保険適用の条件と医療費控除の線引きを、公的機関や学会の情報に基づいて正確に整理します。
この記事でわかること
- 費用を抑える5つの方法とそれぞれの仕組み
- 保険が適用される矯正の正確な条件と、医療費控除の対象になる例・ならない例
- 安さだけで選んで後悔しないための考え方と、無料相談の活用のしかた
そもそも歯科矯正の費用が高くなりやすい理由と相場の目安
歯科矯正の費用が高くなりやすい最大の理由は、見た目を整える一般的な矯正の多くが健康保険の使えない「自由診療」にあたるためです。
自由診療では医院ごとに費用の設定が異なり、総額が見えにくいという特徴があります。
費用面に不安がある場合でも、まずは高額になりやすい理由を正しく把握することで、後半で解説する費用軽減の方法をスムーズに比較・検討できるようになります。
費用の話に入る前に知っておきたいのは、矯正の範囲や装置によって総額が大きく変わるという点です。
ここで示す金額はあくまで一般的な目安であり、実際の費用は症状や医院によって異なります。
一般的な歯科矯正は健康保険が使えない「自由診療」が中心
日本矯正歯科学会が示すように、歯並びや噛み合わせの状態である不正咬合の治療にはさまざまな方法がありますが、見た目の改善を主な目的とする一般的な矯正は、公的医療保険の対象外となる自由診療が中心です。
同じような治療内容であっても歯科医院ごとに価格設定が異なるため、事前に総額を把握しにくい側面があります。
そのため、費用の仕組みを正しく理解することが、無理のない資金計画を立てるための基礎となります。
全体矯正・部分矯正のおおまかな費用の目安
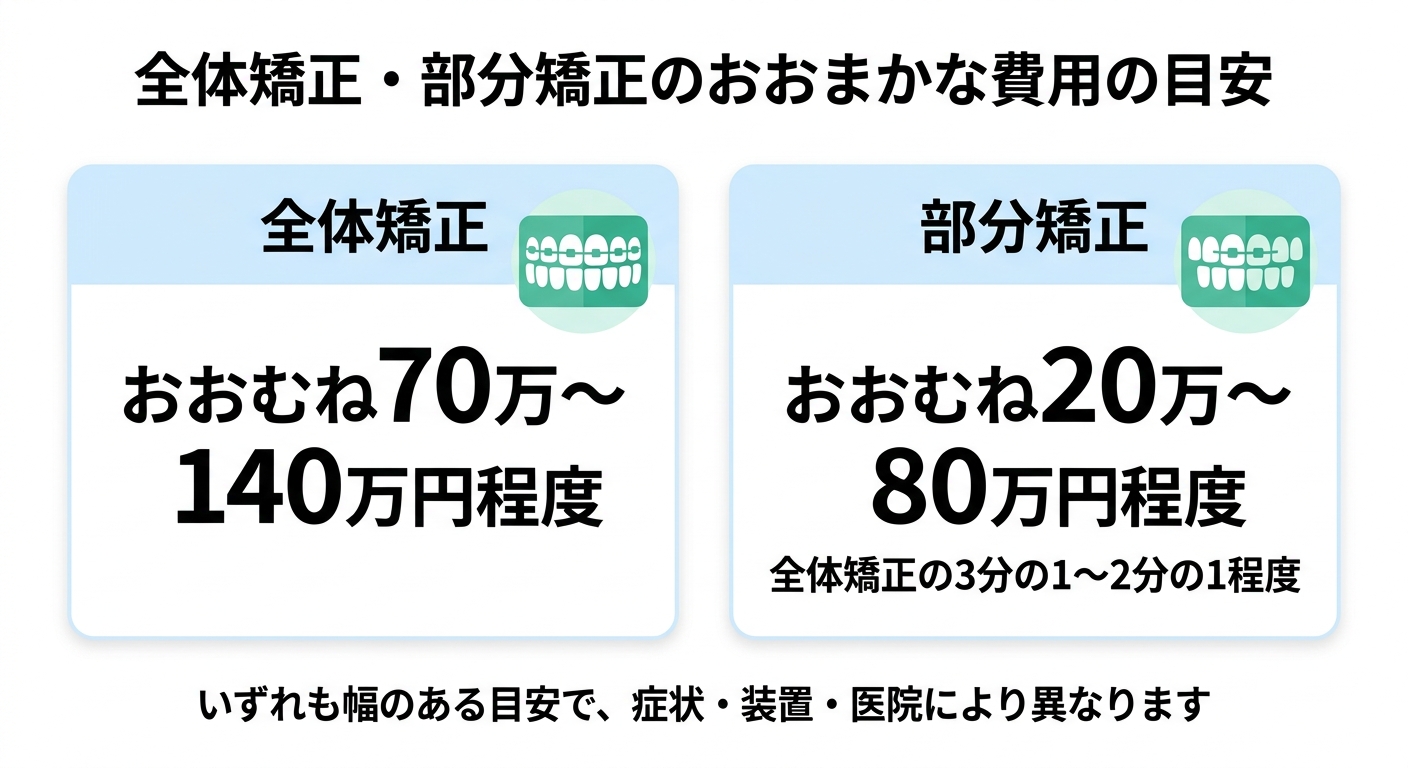
矯正費用は、歯列全体を動かす全体矯正か、気になる部分だけを動かす部分矯正かによって、総額が大きく変わります。
一般的な目安として、全体矯正はおおむね70万円から140万円程度、部分矯正はおおむね20万円から80万円程度とされることが多く、部分矯正は全体矯正の3分の1から2分の1程度に収まる場合があります。
ただし、これらは幅のある目安であり、症状や使用する装置、医院によって実際の金額は変動します。
部分矯正は費用を抑えやすい一方で、対応できる歯並びが限られる点には注意が必要です。
詳しくは後半の「安さだけで選ぶと後悔する理由|費用と質のバランス」で解説します。
歯科矯正の費用を抑える5つの方法
歯科矯正の費用負担は、支払い方や医院の選び方を工夫することで、現実的に抑えられる可能性があります。
ここでは、費用を抑えるための代表的な5つの方法を紹介します。
具体的には、1.デンタルローンで月々の負担を分割する、2.院内分割を利用する、3.治療法や対象範囲の選び方で総額を抑える、4.モニター制度を利用して割引を受ける、5.追加費用がかからない総額制の医院を選ぶ、という手段が挙げられます。
いずれの方法にもメリットと注意点があります。
この後に解説する保険適用や医療費控除といった制度も合わせて活用することで、負担をより現実的な範囲に近づけられます。
それぞれの仕組みを順番に確認していきましょう。
方法1|デンタルローンで月々の負担を分割する
デンタルローンは、矯正費用を金融機関などが立て替え、患者が分割で返済していく仕組みです。
まとまった費用を一度に用意できなくても、月々の支払いに分けることで負担を平準化しやすくなります。
一方で、注意しておきたい点もあります。
デンタルローンには金利がかかるため、分割回数が増えるほど利息の分だけ支払総額は増えます。
金利は金融機関や商品によって異なりますが、年率数パーセント程度に設定されているケースが一般的です。
また、利用にあたっては審査があり、必ず利用できるとは限りません。
月々の支払額の少なさだけで判断すると、総額が想定より膨らむことがあります。
検討する際は、月々の金額と利息を含めた総額の両方で比較することが大切です。
なお、金利の扱いは医院によって異なり、ふじおか歯科・矯正歯科では12回払いまでの金利をクリニックが負担しています。
方法2|院内分割(医院の分割払い)を利用する
院内分割は、医院が独自に用意している分割払いの仕組みです。
金融機関を介さないため、医院によっては無金利で利用できる場合もありますが、分割の回数や条件は医院ごとに異なります。
デンタルローンと院内分割のどちらが向いているかは、金利の有無や支払回数、審査の要否などによって変わります。
無金利であれば総額が増えない点は院内分割の利点ですが、対応の可否や分割の上限回数は、各歯科医院の方針によって異なります。
利用を検討する場合は、分割回数の上限や手数料の有無を事前に確認しておくと、支払い計画が立てやすくなります。
方法3|治療法・対象範囲の選び方で総額を抑える
治療法や動かす歯の範囲によっても、矯正の総額は変わります。
前述のとおり、部分矯正は全体矯正より費用を抑えやすい傾向があり、装置の種類によっても費用は異なります。
ただし、ここで最も重要なのは、どの治療法や範囲が選べるかは歯並びの状態によって決まるという点です。
費用が安いからという理由だけで部分矯正を選んでも、適応できる症例が限られているため、希望どおりの結果になるとは限りません。
自分に合った治療法や範囲は自己判断で決められるものではなく、実際の歯並びを診てもらったうえで判断する必要があります。
費用と適応症の両面から、無料相談やカウンセリングを利用して確認することが推奨されます。
方法4|モニター制度を利用して割引を受ける
一部の医院では、症例写真の提供などに協力することを条件に、通常より費用を抑えられるモニター制度を設けている場合があります。
条件が合えば、費用負担を軽くできる選択肢の一つになります。
一方で、モニター制度には注意も必要です。
募集している医院は限られており、対応できる症例や治療内容に条件が付くことがあります。
また、写真や情報の使用範囲についても、事前に内容を確認しておくことが大切です。
割引額の大きさだけでなく、提示される条件の内容や、自身の歯並びが対象に含まれるかを慎重に見極める必要があります。
方法5|追加費用がかからない「総額制(トータルフィー)」の医院を選ぶ
総額制(トータルフィー制)とは、装置代や毎回の調整料などをあらかじめ含めた総額をはじめに提示する費用体系です。
治療のたびにかかる調整料が別途加算される医院もあるため、最終的にいくらかかるのかが最初にわかる総額制は、費用の見通しを立てやすいという利点があります。
反対に、装置代と調整料を都度支払う体系の場合、通院回数が増えるほど費用がかさみ、当初の想定より総額が高くなることがあります。
医院を比較する際は、提示された費用に調整料や保定装置代まで含まれているのかを確認すると、後から想定外の追加費用が発生するトラブルを未然に防ぐことにつながります。
矯正歯科で保険が適用されるのはどんな場合か【正確な3条件】
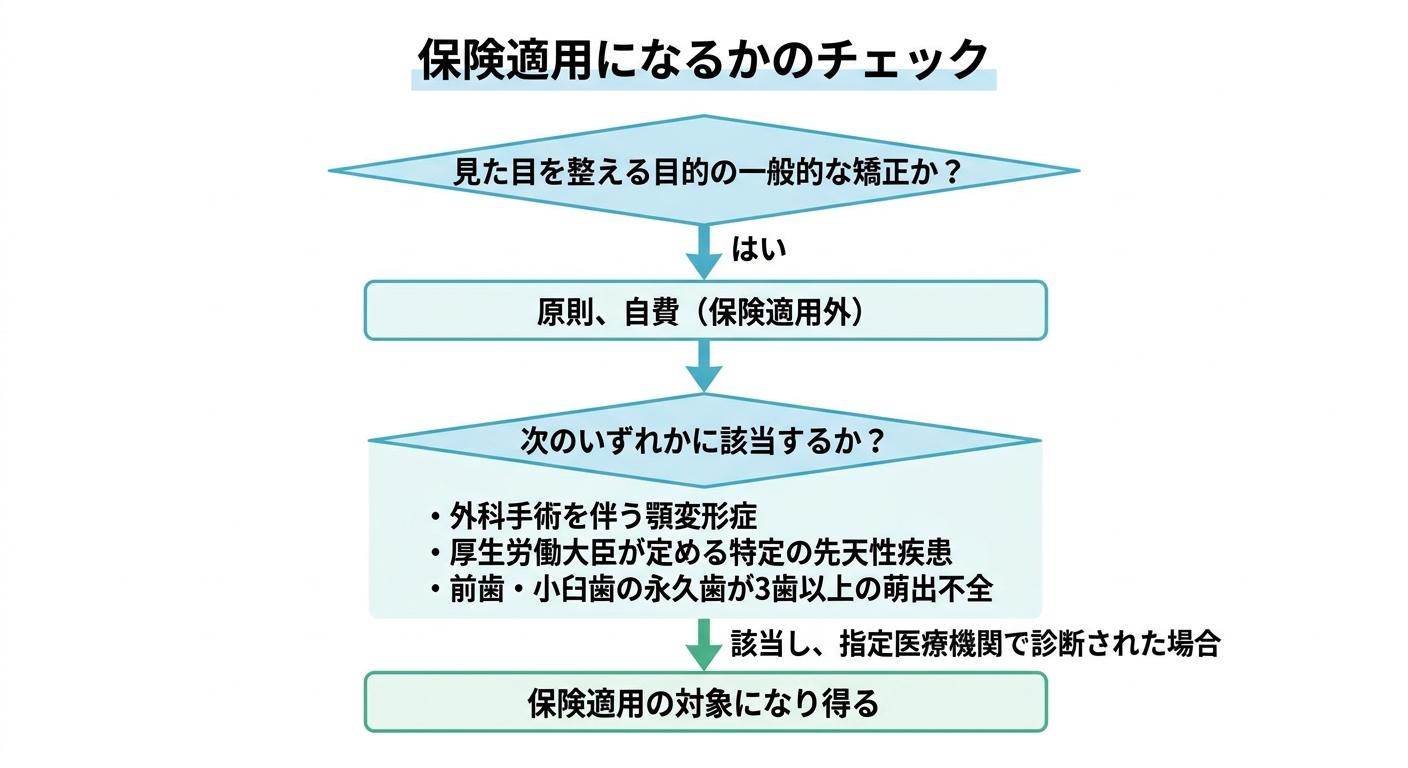
矯正歯科で健康保険が適用されるのは、限られた条件に当てはまる場合だけです。
見た目を整えることを目的とした一般的な矯正は自費が原則であり、過度な期待を避け、公的な基準に該当するかどうかを冷静に判断する必要があります。
ここでは、誤解されやすい保険適用の線引きを、学会や公的な情報に基づいて正確に整理します。
なお、最終的に保険が適用されるかどうかは、指定された医療機関での診察によって判断されます。
まずは、どのような場合に保険の対象となり得るのかを知っておくことが大切です。
原則として一般的な美容目的の矯正は保険適用外
日本矯正歯科学会や日本臨床矯正歯科医会が示すように、見た目を整えることを主な目的とする一般的な矯正治療は、公的医療保険の対象外であり、自費診療となるのが原則です。
これは大前提として、まず押さえておく必要があります。
情報を見て関心を持った場合でも、大半の症例において自由診療が適用される点を、事前に把握しておくことが重要です。
そのうえで、次に説明する限られた条件に当てはまる場合に限り、保険適用の対象になり得ます。
保険が適用される3つのケース(顎変形症・指定の先天性疾患・萌出不全)
日本矯正歯科学会が示すように、矯正歯科治療で保険が適用されるのは、主に次の3つのケースに限られます。
- 外科手術(顎の手術)を伴う顎変形症の治療
- 厚生労働大臣が定める特定の先天性疾患に起因する咬合異常
- 前歯および小臼歯の永久歯が3歯以上生えてこない萌出不全に伴う咬合異常
いずれも、見た目の改善ではなく、噛み合わせなど機能面に関わる医学的な必要性が認められる場合が対象です。
自身が該当するかどうかの最終的な判断は、後述する指定医療機関での診察によります。
保険で治療するには「顎口腔機能診断施設」での受診が必要
日本矯正歯科学会や日本臨床矯正歯科医会が示すように、どの医院でも保険で矯正ができるわけではなく、使用できる装置にも一定の制限があります。
指定医療機関に該当するかどうかは、各地方厚生局が公開している施設の名簿などで確認できます。
保険適用の可能性がある症状に心当たりがある場合は、まず指定医療機関で相談することが現実的です。
条件と受診先の両方が整って初めて保険が適用される点を、正しく理解しておく必要があります。
医療費控除は歯科矯正でも使える?対象になる条件
歯科矯正の費用は、医療費控除の対象になる場合があります。
医療費控除は、1年間に支払った医療費が一定額を超えたとき、確定申告によって所得から一定額が差し引かれ、結果として税負担が軽くなる制度です。
矯正が対象になるかどうかは、治療の目的によって線引きされます。
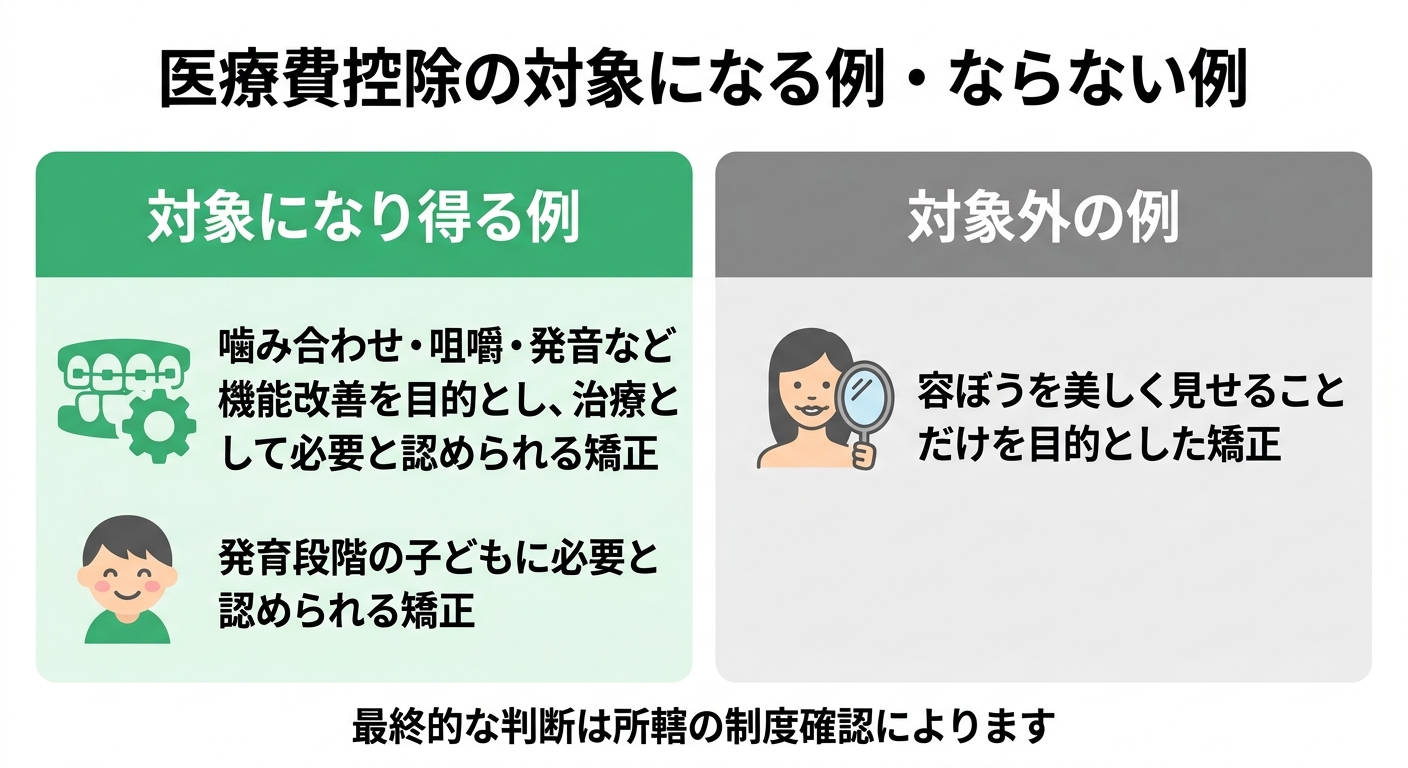
ポイントは、「機能の改善を目的とした治療」と認められるかどうかです。
国税庁の基準に基づいて、対象になる例とならない例を整理します。
「機能改善が目的」なら大人でも対象になり得る
国税庁のタックスアンサーが示すように、噛み合わせや咀嚼、発音といった機能面の改善を目的とし、治療として必要と認められる歯列矯正の費用は、医療費控除の対象になり得ます。
これは子どもに限った話ではなく、大人であっても、機能改善が目的であると判断されれば対象に含まれます。
とくに、発育段階にある子どもの歯並びやかみ合わせを整えるために必要と認められる矯正は、対象になりやすいとされています。
自身の症例が機能改善目的に該当するかどうかは自己判断が困難なため、診断時に担当医へ確認をとることが推奨されます。
見た目を整える「美容目的のみ」は対象外
一方で、国税庁のタックスアンサーが示すように、容ぼうを美しく見せることだけを目的とした矯正の費用は、医療費控除の対象外とされています。
つまり、同じ矯正治療でも、機能の改善を目的とするか、見た目の美化だけを目的とするかによって、控除の対象になるかどうかが分かれます。
すべての歯科矯正が控除対象になるわけではないため、目的による明確な線引きを把握しておく必要があります。
申告に必要な書類と分割払い・デンタルローンの扱い
医療費控除を受けるには、確定申告の際に支払いを証明できるようにしておく必要があります。
手続きの際に留意すべき重要なポイントは以下の通りです。
- 領収書や医療費の明細を保管しておく(治療目的を確認できる診断書などが役立つ場合もあります)
- デンタルローンを利用した場合、原則として信販会社が実行した年の医療費として、その年に控除の対象にできるとされています
- 通院にかかった公共交通機関の交通費も、対象に含められる場合があります
制度の細かい取り扱いは状況によって異なるため、判断に迷う場合は、事前に所轄の税務署や受診先の歯科医院へ確認を行うことが適切です。
安さだけで選ぶと後悔する理由|費用と質のバランス
費用を抑えることは大切ですが、安さだけを基準に医院や治療法を選ぶと、かえって後悔につながることがあります。
適応に合わない治療を選んでしまう、追加費用で結局高くつく、途中で続けられなくなる、といったリスクがあるためです。
ここでは、費用と質のバランスをどう考えればよいかを、公平な視点で整理します。
大切なのは「安いかどうか」ではなく「自分に合っているか」という視点です。
焦って決める前に、次の点を確認しておく必要があります。
部分矯正・安価な選択肢には適応の限界がある
部分矯正は費用を抑えやすい選択肢ですが、動かせる歯の範囲が限られるため、対応できる歯並びの状態には限界があります。
適応に合わない歯並びに無理に部分矯正を適用すると、思うように整わなかったり、噛み合わせの面で満足のいく結果が得られなかったりすることがあります。
費用の安さは魅力ですが、自分の歯並びが部分矯正で対応できる範囲かどうかは、専門的な診断が必要です。
安価な選択肢を検討する際ほど、適応の可否を事前に詳細まで確認することが重要です。
極端に安い医院で契約する前に確認したいこと
相場より極端に安い費用を掲げている場合、その金額に何が含まれているのかを確認することが大切です。
表示された金額が装置代のみで、調整料や保定装置代が別途かかる体系であれば、通院を重ねるうちに追加費用がかさみ、結果的に高くついてしまうこともあります。
契約前に、以下の項目を確認することが推奨されます。
- 表示価格に調整料や保定装置代が含まれているか
- 治療期間中に発生し得る追加費用の有無
- 想定される通院回数と、その都度かかる費用
「安い」の内訳を具体的に確認することで、後から想定外の負担が生じる事態を避けやすくなります。
治療費だけでなく「最後まで続けられるか」まで考える
矯正は数か月から数年にわたって続く治療です。
そのため、初期費用や月額の安さだけでなく、治療を最後まで続けられるかという視点で判断することが重要です。
月々の支払いが無理なく続けられる範囲か、通院を継続できる立地や体制かまで考えておかないと、途中で治療を中断せざるを得なくなることがあります。
矯正を途中でやめると、かけた費用も治療の効果も十分に得られなくなるおそれがあります。
目先の安さではなく、完了までの総額と継続のしやすさの両面から検討することが、適切な選択につながります。
後悔しないための進め方|無料相談で確認すべきこと
費用を抑える方法や制度を理解したら、次の一歩は、自分のケースでどの方法が現実的かを見極めることです。
それには、多くの矯正歯科が実施している無料相談やカウンセリングの活用が役立ちます。
保険や控除の対象になるか、部分矯正で対応できるか、支払い方法にどんな選択肢があるかは、実際に歯並びを診てもらわないと判断できないためです。
相談を円滑に進めるために、事前の準備と当日確認すべき質問事項を整理しておくことが有効です。
相談前に整理しておきたい予算と希望
無料相談をスムーズに進めるには、あらかじめ自分の希望と条件を整理しておくことが役立ちます。
準備しておくとよいのは、次のような点です。
- 治したい範囲(前歯だけか、全体か など)
- 矯正にかけられる総額のおおよその上限
- 月々の支払いとして無理のない金額の目安
これらを事前に整理しておくことで、相談時に適した提案を受けやすくなり、費用面のミスマッチを防止することにつながります。
カウンセリングで必ず聞きたい質問リスト
カウンセリングでは、費用と適応の両面から、詳細な内容を確認することが大切です。
とくに確認しておきたいのは、次の項目です。
- 提示された費用は総額か(調整料や保定装置代まで含まれているか)
- 治療期間中に追加費用が発生する可能性はあるか
- 対応している支払方法(デンタルローン・院内分割など)は何か
- 自分のケースが保険適用や医療費控除の対象になり得るか
- 部分矯正など、費用を抑えられる治療法で対応できる歯並びか
これらを一つずつ確認しておくことで、費用の見通しが立ち、治療を開始するかどうかを適切に判断できます。
よくある質問(FAQ)
Q.デンタルローンの審査に通らない場合はどうすればいい?
デンタルローンは審査があるため、必ず利用できるとは限りません。
通らなかった場合は、医院が用意する院内分割が利用できるかを確認する方法があります。
無金利の院内分割に対応している医院もあります。
また、治療範囲を見直して費用を抑えられないかについて、カウンセリング時に歯科医へ相談することも選択肢の一つです。
Q.子どもの歯科矯正でお金がないときの考え方は?
子どもの矯正のうち、発育段階で必要と認められるものは、医療費控除の対象になりやすいとされています。
また、成長を利用して治療できる時期には選択肢が広がる場合もあります。
費用と治療の開始時期は密接に関連するため、早めに無料相談で見通しを確認しておくことが推奨されます。
Q.大学生・若い世代でも無理なく矯正を始められる?
まとまった費用の用意が難しい場合でも、デンタルローンや院内分割で月々の負担に分ける方法があります。
治療範囲によっては部分矯正で費用を抑えられる可能性もありますが、適応は歯並びの状態によって異なります。
まずは総額と支払い方法を無料相談で確認し、無理のない計画を立てることが大切です。
Q.マウスピース矯正とワイヤー矯正ではどちらが費用を抑えやすい?
費用は装置の種類だけでなく、動かす範囲や症状によって変わるため、一概にどちらが安価であるとは言えません。
同じ矯正でも部分的な治療か全体の治療かで総額は大きく異なります。
自身の歯並びにどの装置と範囲が適しているかは医師による診断が必要なため、費用と合わせてカウンセリングで確認してください。
Q.顎変形症かもしれない場合、まず何をすればいい?
外科手術を伴う顎変形症は、条件を満たせば保険適用の対象になり得ます。
ただし、保険で治療するには指定医療機関である顎口腔機能診断施設などでの診察が必要です。
心当たりがある場合は、まず指定医療機関に相談し、保険適用の対象になるかどうかを確認することが適切な手順となります。
まとめ|費用を抑える方法を知れば矯正は諦めなくていい
歯科矯正は自由診療が中心で費用は高くなりがちですが、デンタルローンや院内分割で支払いを分ける、治療法や範囲を見直す、モニター制度や総額制の医院を選ぶといった方法で、負担を現実的に抑えられる可能性があります。
さらに、限られた条件での保険適用や、機能改善を目的とする場合の医療費控除も、実質的な負担を軽くする助けになります。
大切なのは、安さだけで選ばず、自分の歯並びに合った無理のない方法を見極めることです。
まずは無料相談を利用し、費用の総額や支払い方法、保険適用や医療費控除の対象に該当するかを確認することが推奨されます。
なお、費用・保険適用・控除の可否は、症状や医療機関、制度の運用によって異なります。
実際の判断は、診察・カウンセリングと所轄の制度確認に基づいて行ってください。
※本記事は歯科矯正に関する一般的な情報の提供を目的としたものであり、個別の診断や治療方針を示すものではありません。
症状やお口の状態、治療の効果には個人差があります。
治療を検討される際は、歯科医院で診査・診断を受けたうえでご判断ください。
参考文献
[1] 公益社団法人 日本矯正歯科学会「矯正歯科治療について」 (https://www.jos.gr.jp/about)
[2] 公益社団法人 日本矯正歯科学会「矯正歯科治療が保険診療の適用になる場合とは」 (https://www.jos.gr.jp/facility)
[3] 公益社団法人 日本臨床矯正歯科医会「健康保険はまったく利かないのでしょうか?」 (https://www.jpao.jp/faq/period-cost/entry-4425.html)
[4] 日本歯科医師会 テーマパーク8020「矯正歯科」 (https://www.jda.or.jp/park/trouble/index08.html)
[5] 国税庁 タックスアンサー No.1128「医療費控除の対象となる歯の治療費の具体例」 (https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1128.htm)
記事監修者